電気が、エネルギーの主役になりつつあります。国際エネルギー機関(IEA)は、世界の電力需要が2026年から2030年まで年平均3.6%のペースで増えると見込んでいます [1]。電気自動車、冷房、産業の電化、データセンターが需要を押し上げているためです [2]。
電気の確保は、コストと安全保障にも直結します。2026年には中東の紛争で世界の液化天然ガス(LNG)の供給の約2割が一時的に失われ、EU と日本の卸電力価格は4〜6月期に前年より3割以上上がりました [3]。IEA は、燃料の輸入への依存を減らす手段として、電化に改めて光を当てています [4]。
本記事は、各国の差を2つの競争に分けて比べます。1つは、経済のどれだけを電気で動かすかという「電化競争」(使う側)です。もう1つは、電気をどれだけ速く、安くつくって届けられるかという「発電競争」(つくる・届ける側)です。米国・中国・欧州連合(EU)・日本・インドを同じ物差しで並べ、2030年・2035年に向けた見通しと、結果を分ける条件を整理します。
なお、情報は2026年11月16日時点のものです。IEA の「World Energy Outlook 2026」は11月19日に公表される予定で [5]、本記事の見通しはその前の資料に基づきます。本記事は事業と市場の整理を目的とし、気候政策の是非は論じません。
1. なぜ今、電力の確保が問われるのか
IEA の2026年2月時点の見通しでは、世界の電力需要は2025年の約2万8,200TWh から2030年に約3万3,600TWh に増えます [2](7月の更新では、2025年の実績を約2万8,600TWh としています [3])。2026〜2030年の年平均の伸びは、インドが6.4%、中国が4.9%、EU が2.3%、米国が約2%です [2]。なお、TWh(テラワット時)は電気の量(本記事では1年間の量)、後で出てくる GW(ギガワット)は発電設備などの大きさを表す単位です。
需要を押し上げる要因は、国ごとに違います。IEA によると、中国では産業を中心に、建物(冷房)と電気自動車が伸びを支え、年あたりの需要の増加は、2016〜2025年の平均の約450TWh から、2026〜2030年には約520TWh に増えます。EU では建物(データセンター、冷房・ヒートポンプ、業務部門)が最大の要因で、次いで運輸(電気自動車。2030年までに100TWh 超)、産業(約50TWh)が続きます。インドでは増加の2割超が冷房、約3分の1が産業です。米国では、2030年までの5年間の増加(420TWh 超)の約半分をデータセンターが占めます [2]。
データセンターは、話題の大きさに比べると、世界の需要の中ではまだ一部です。IEA は、世界のデータセンターの電力消費が2025年の約485TWh から2030年に約950TWh へほぼ倍増し、世界の電力需要の約3%になると見込みます [6]。ただし米国では、データセンターが需要の伸びの主役になっています [2]。
電気をどれだけ自国でつくり、どれだけ安く届けられるかは、産業の立地とエネルギーの安全保障の両方を左右します。次の章からは、使う側と、つくる・届ける側に分けて、各国の現在地を見ていきます。
2. 電化競争――経済のどれだけを電気で動かしているか
電化の進み具合は、最終エネルギー消費(工場、建物、運輸などで使うエネルギー)に占める電気の割合、つまり「電化率」で測ります。この割合は、分母に何を含めるかなど定義が出どころごとに違い、同じ国でも5ポイント以上ずれることがあります。たとえば中国の2024〜2025年の値は、資料によって27%から34%まで幅があります。そこで本章では、まず同じ定義で各国を並べた IEA の系列で推移を比べます [7]。
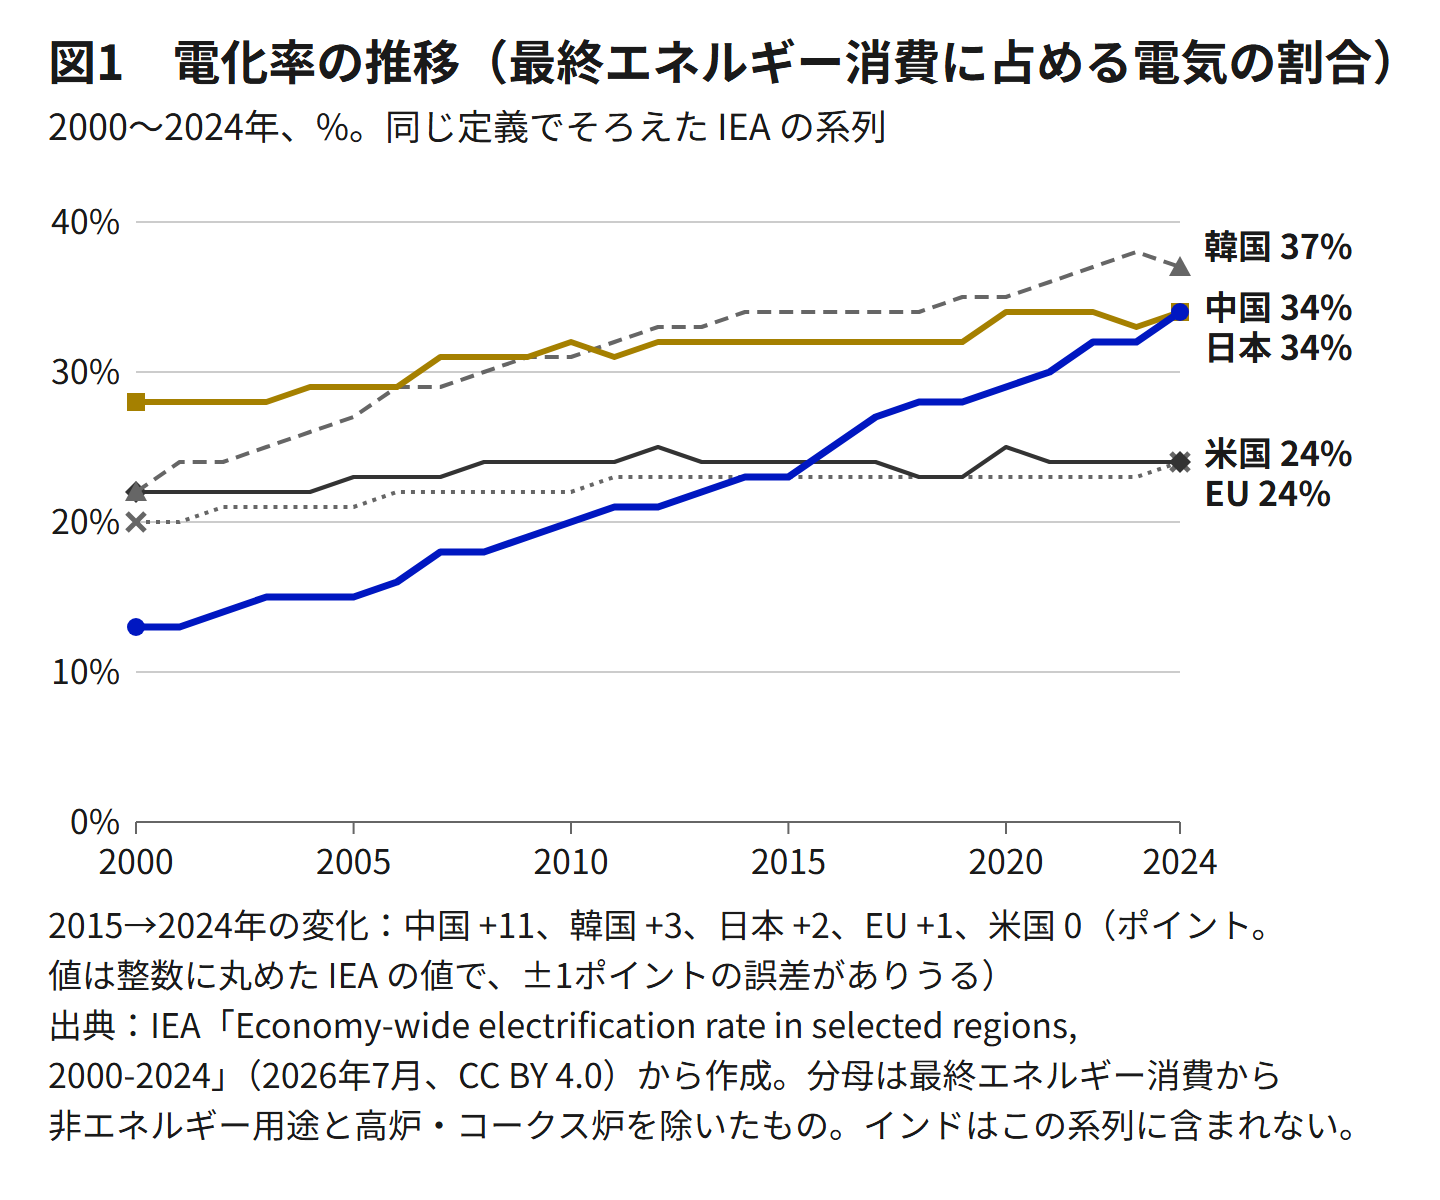
図1の値をテキストで見る
| 年 | 中国 | 日本 | 韓国 | 米国 | EU |
|---|---|---|---|---|---|
| 2000 | 13 | 28 | 22 | 22 | 20 |
| 2005 | 15 | 29 | 27 | 23 | 21 |
| 2010 | 20 | 32 | 31 | 24 | 22 |
| 2015 | 23 | 32 | 34 | 24 | 23 |
| 2020 | 29 | 34 | 35 | 25 | 23 |
| 2024 | 34 | 34 | 37 | 24 | 24 |
中国の伸びが際立ちます。中国の電化率は、2015年の23%から2024年の34%へ、9年で11ポイント上がりました(年平均約1.2ポイント)。2016年に EU と米国を上回り、2024年には日本に並びました。一方、同じ期間に日本は2ポイント、EU は1ポイントの上昇にとどまり、米国は24%で横ばいです(いずれも図1からの筆者の計算)。
2025年の水準は、IEA の別の報告書が次のように示しています。日本と韓国をまとめた地域が32.9%、中国が32.0%、欧州が23.9%、インドが19.0%、世界が23.4%です [8]。この報告書は図1とは地域の括り方などが違い、そのままつなげることはできません。また、IEA の電力の年報「Electricity 2026」は、2025年の中国を「27%超」、米国と EU を「20%をわずかに上回る水準で停滞」としています [2]。図1と「Electricity 2026」のどちらでも、中国が米国・EU を上回り、米国・EU が横ばいという構図は同じです。
中国自身の統計の値は、図1や IEA の2025年の値 [8] より低く、「Electricity 2026」の27%超より高く出ます。中国電力企業連合会によると、中国の電化率は2025年に29.5%で、前年から1.4ポイント上がりました [9]。ただし同会は前年の報告で2024年を28.8%としており [10]、2024年の値は改定されたとみられます(改定の説明は見当たりません)。中国政府は、計画の指標(最終エネルギー消費に占める電気の割合)で2030年に35%を目指しています [11]。EU の欧州委員会は、EU の電化率が10年にわたり23%で停滞していると認め、2040年に46%という目安を示しました [12]。
IEA は、今の技術と値段で費用面で引き合う範囲をすべて電化した場合の電化率も試算しています。日本と韓国をまとめた地域は45.1%、中国は43.3%、欧州は36.4%、インドは32.2%で、いずれも今より11〜13ポイント高くなります [8]。電化の余地は、技術の有無よりも、設備の入れ替えの速さ、電気の値段、電力網に左右されているといえます(筆者の見解)。
部門ごとに見ると、差の中身がわかります(表1)。
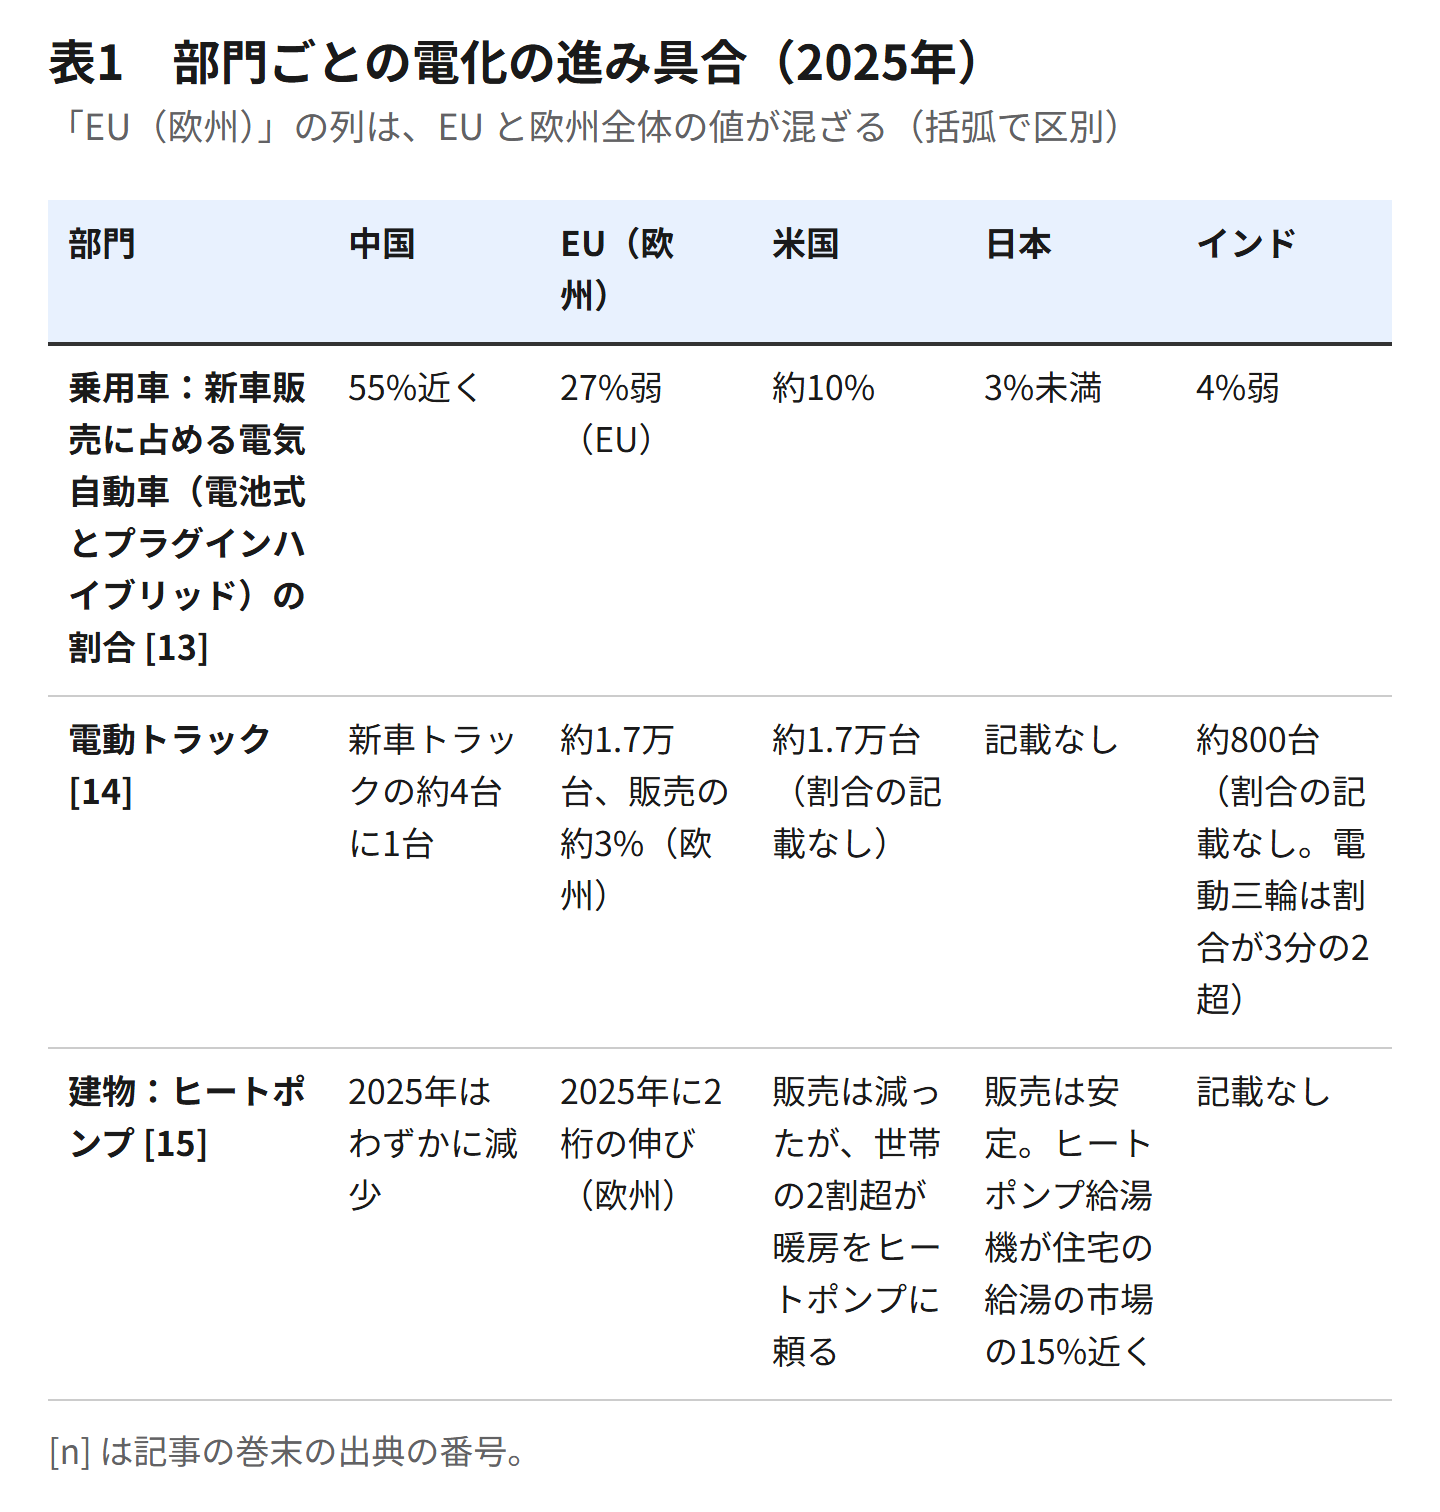
表1をテキストで見る
| 部門 | 中国 | EU(欧州) | 米国 | 日本 | インド |
|---|---|---|---|---|---|
| 乗用車:新車販売に占める電気自動車(電池式とプラグインハイブリッド)の割合 [13] | 55%近く | 27%弱(EU) | 約10% | 3%未満 | 4%弱 |
| 電動トラック [14] | 新車トラックの約4台に1台 | 約1.7万台、販売の約3%(欧州) | 約1.7万台(割合の記載なし) | 記載なし | 約800台(割合の記載なし。電動三輪は割合が3分の2超) |
| 建物:ヒートポンプ [15] | 2025年はわずかに減少 | 2025年に2桁の伸び(欧州) | 販売は減ったが、世帯の2割超が暖房をヒートポンプに頼る | 販売は安定。ヒートポンプ給湯機が住宅の給湯の市場の15%近く | 記載なし |
世界全体では、建物の電化率が約39%なのに対し、産業は約28%、運輸は約2%です [16]。中国電力企業連合会の統計では、2025年の中国は建物が58.0%、産業が28.0%、運輸が6.9%でした [9]。定義が同じではないため目安ですが、建物と運輸で世界の水準を大きく上回っています。中国は、乗用車に加えてトラックやバスでも電動化が進んでいます [14]。日本は電化率の水準は高いものの、電気自動車の新車販売の割合は、表1の5か国・地域の中で最も低くなっています [13]。EU の電化が進まない理由として、欧州委員会は、企業にとって電気がガスのほぼ3倍、家庭にとって2.5倍高いことを挙げています [12]。
3. 発電競争――電気をどれだけ速くつくり、届けられるか
発電設備の増え方
使う電気が増えれば、つくる側の増強も要ります。ここでは、国際再生可能エネルギー機関(IRENA)の統計で、各国の再生可能エネルギーの発電設備の増え方を比べます(図2)。
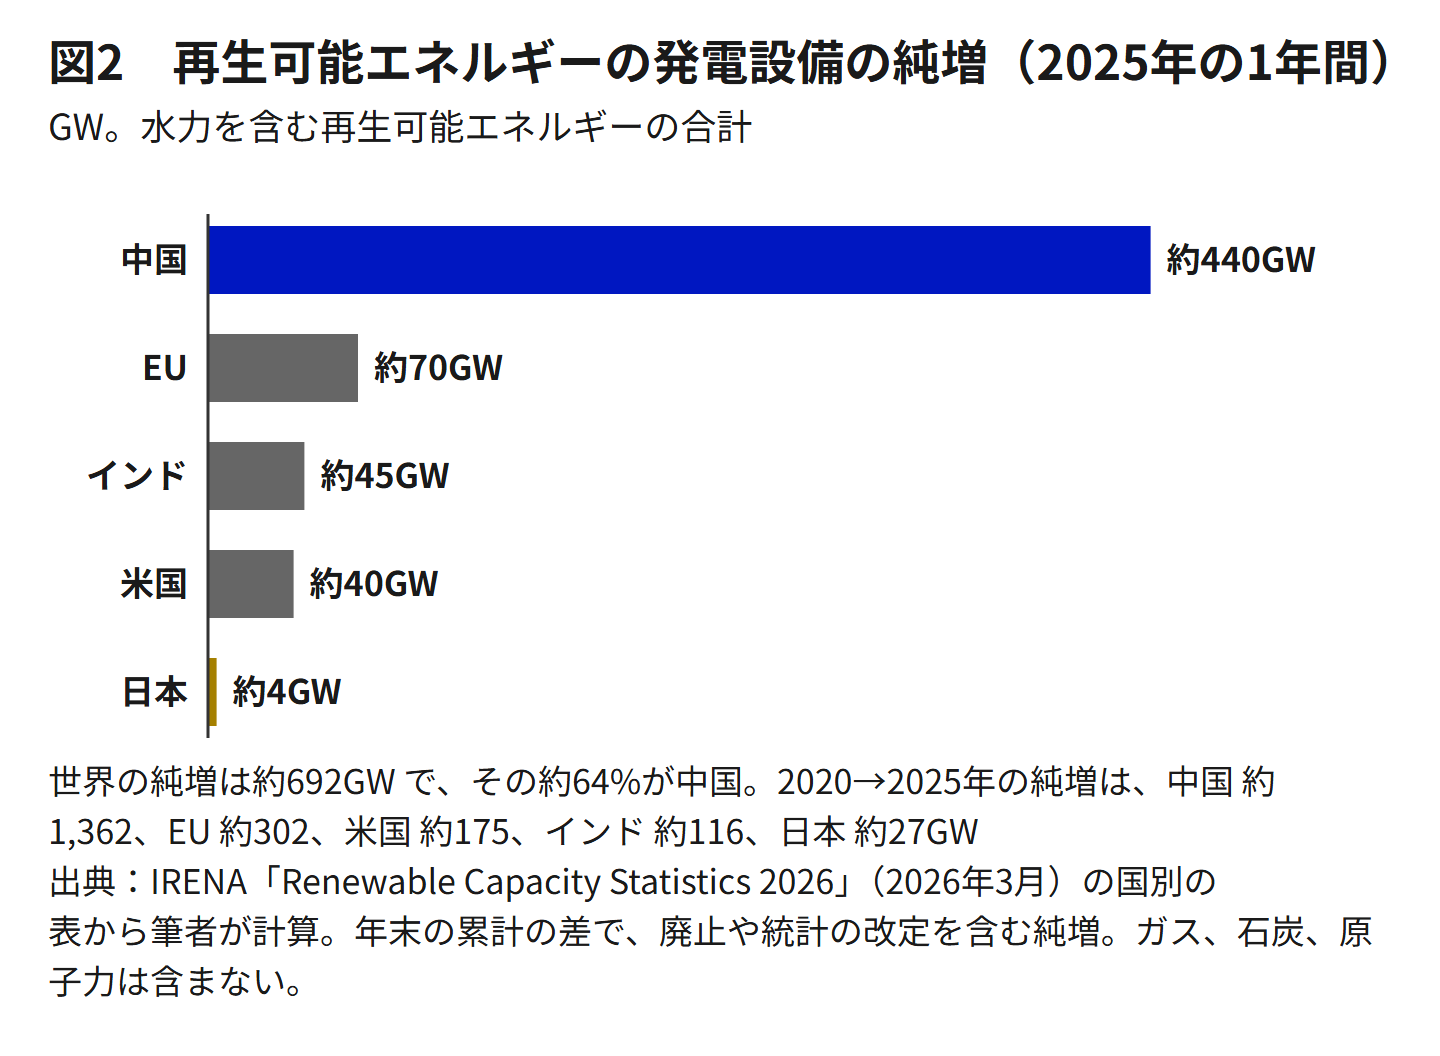
図2の値をテキストで見る
| 国・地域 | 2025年の1年間の純増 | 2020→2025年の純増 | 2025年末の累計 |
|---|---|---|---|
| 中国 | 約440 | 約1,362 | 約2,258 |
| EU | 約70 | 約302 | 約779 |
| インド | 約45 | 約116 | 約251 |
| 米国 | 約40 | 約175 | 約468 |
| 日本 | 約4 | 約27 | 約135 |
| 世界 | 約692 | 約2,338 | 約5,149 |
2025年に世界で増えた再生可能エネルギーの設備の約64%が中国でした。中国の1年間の純増(約440GW)は、米国がこれまでに積み上げた再生可能エネルギーの設備(約468GW)に迫ります(いずれも筆者の計算)。中国の国家能源局によると、2025年に風力が約1.2億kW(約120GW)、太陽光が約3.18億kW(約318GW)増えました [18]。2026年9月末の中国の発電設備は約41.3億kW(約4,130GW)で、1年前より11.2%多くなっています [19]。
米国も増設を加速しています。米エネルギー情報局(EIA)によると、2025年に米国で新しく加わった発電設備は計53GW で、2002年以来の大きさでした。うち大規模な太陽光が27.2GW、蓄電池が15GW です [20]。ただし、電力網への接続を待つ案件の中身は変わりつつあります。2025年末の米国の待ち行列では、ガス火力が253GW と前年から86%増えた一方、太陽光、蓄電池、風力はそれぞれ16〜19%減りました [21]。EU では、2025年に太陽光が約56GW、風力が約13GW 増えました [22]。
発電量の規模でも、中国が抜きん出ています。2024年の発電量は、中国が約1万170TWh で、米国(約4,564TWh)、EU(約2,772TWh)、インド(約2,090TWh)、日本(約1,009TWh)の合計にほぼ並びます [23](筆者の計算)。
増強を妨げているもの
発電所を建てても、電力網につながなければ電気は届きません。米国や EU では、電力網への接続、許認可、機器の調達が増強の足かせになっています(表2。日本は7章)。
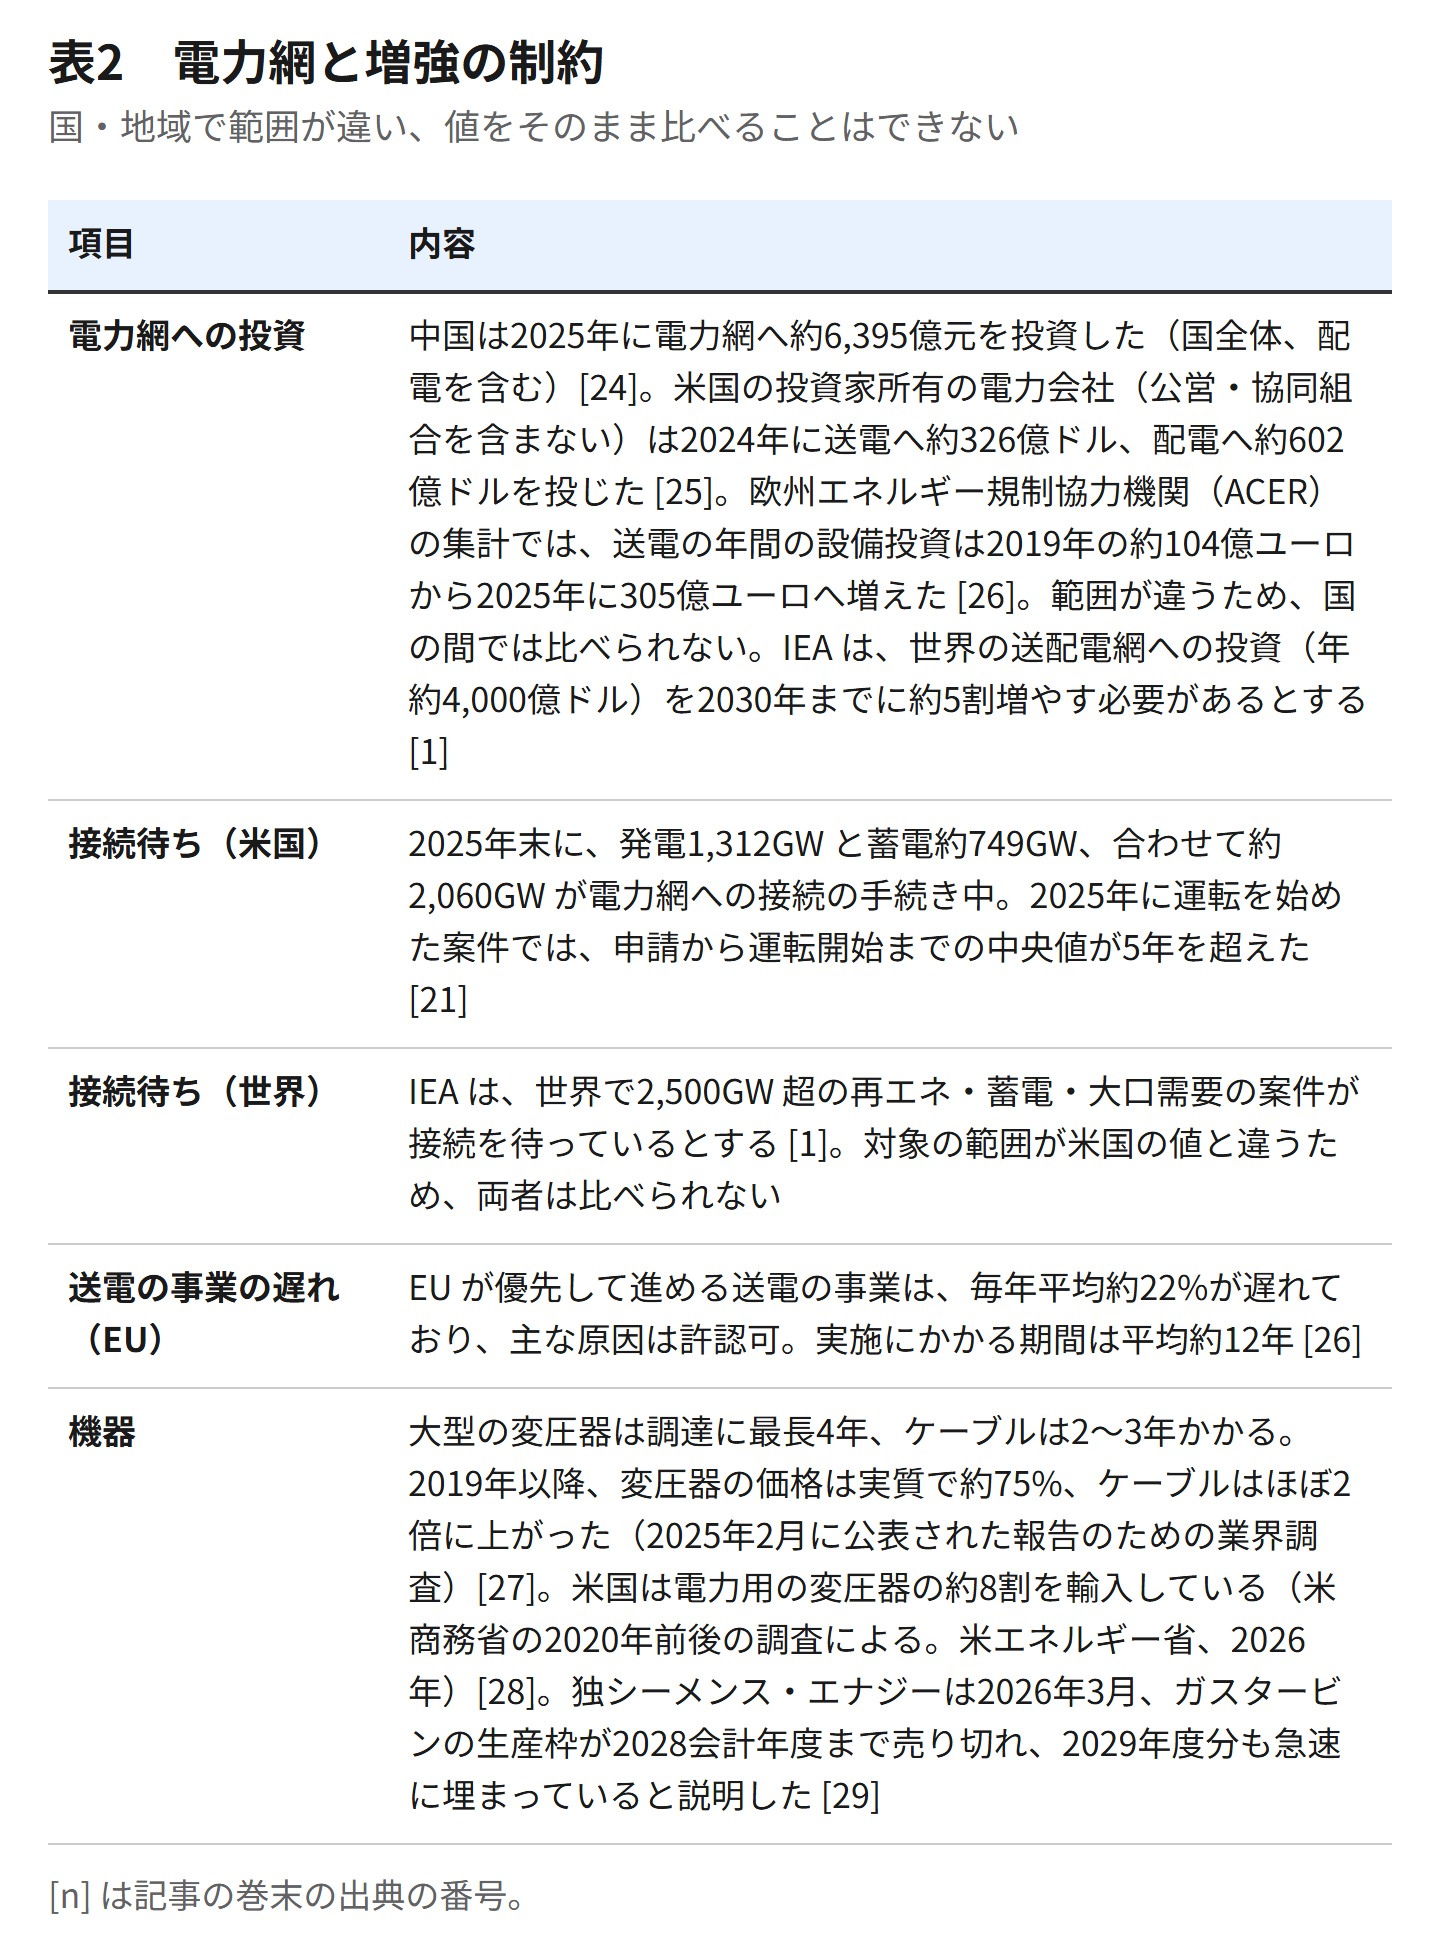
表2をテキストで見る
| 項目 | 内容 |
|---|---|
| 電力網への投資 | 中国は2025年に電力網へ約6,395億元を投資した(国全体、配電を含む)[24]。米国の投資家所有の電力会社(公営・協同組合を含まない)は2024年に送電へ約326億ドル、配電へ約602億ドルを投じた [25]。欧州エネルギー規制協力機関(ACER)の集計では、送電の年間の設備投資は2019年の約104億ユーロから2025年に305億ユーロへ増えた [26]。範囲が違うため、国の間では比べられない。IEA は、世界の送配電網への投資(年約4,000億ドル)を2030年までに約5割増やす必要があるとする [1] |
| 接続待ち(米国) | 2025年末に、発電1,312GW と蓄電約749GW、合わせて約2,060GW が電力網への接続の手続き中。2025年に運転を始めた案件では、申請から運転開始までの中央値が5年を超えた [21] |
| 接続待ち(世界) | IEA は、世界で2,500GW 超の再エネ・蓄電・大口需要の案件が接続を待っているとする [1]。対象の範囲が米国の値と違うため、両者は比べられない |
| 送電の事業の遅れ(EU) | EU が優先して進める送電の事業は、毎年平均約22%が遅れており、主な原因は許認可。実施にかかる期間は平均約12年 [26] |
| 機器 | 大型の変圧器は調達に最長4年、ケーブルは2〜3年かかる。2019年以降、変圧器の価格は実質で約75%、ケーブルはほぼ2倍に上がった(2025年2月に公表された報告のための業界調査)[27]。米国は電力用の変圧器の約8割を輸入している(米商務省の2020年前後の調査による。米エネルギー省、2026年)[28]。独シーメンス・エナジーは2026年3月、ガスタービンの生産枠が2028会計年度まで売り切れ、2029年度分も急速に埋まっていると説明した [29] |
電力網への接続待ちの多くは、最終的には建設されません。米国で2000〜2020年に接続を申請した容量のうち、2025年末までに運転を始めたのは13%で、75%は取り下げられました [21]。それでも、待ち行列の長さと、運転開始までの年数の伸びは、増強の詰まりを示しています。
電気料金
電気の値段は、電化の進み具合と産業の立地を左右します。IEA が EU、米国、中国、インドの電力を多く使う大口の産業の電気料金を比べた資料によると、2025年の EU の料金は米国の約2倍、中国・インドより5割超高い水準でした。ただし範囲はそろっておらず、EU は年150GWh 超の需要家で、排出量取引の費用の補填を最大限受けると仮定して差し引いた価格です。米国はテキサス州の産業用、中国は報告された平均の価格の目安です [30]。
各国の統計も見ておきます。米国の2025年の平均の電気料金は、家庭用が1kWh あたり17.23セント、産業用が8.51セントで、2015年(12.65セント、6.91セント)より上がりました [31]。EU の2026年1〜6月の平均は、家庭用が1kWh あたり0.28ユーロ、家庭以外(年500〜2,000MWh の需要家)が0.18ユーロでした [32][33]。年、通貨、需要家の区分が違うため、これらの値を直接は比べられません。
日本は、米国より高く欧州より低い位置にいます。資源エネルギー庁が IEA の統計を各年の為替で円に換算した比較では、2024年の日本の電気料金は家庭用が1kWh あたり約32.0円、産業用が約23.3円でした。米国(家庭用約24.9円、産業用約12.3円)より高く、ドイツ(家庭用約64.7円、産業用約34.1円)より低い水準です(図からの読み取り。円換算の値は為替の影響を受ける)[34]。
4. 速さを支える機器
発電設備の増設と電化の速さは、機器の値段と手に入りやすさに支えられています。IEA によると、2023〜2025年に太陽光モジュールの価格は約50%、電池パックの価格は約30%下がりました [35]。
その機器の製造は、中国に集中しています(図3)。
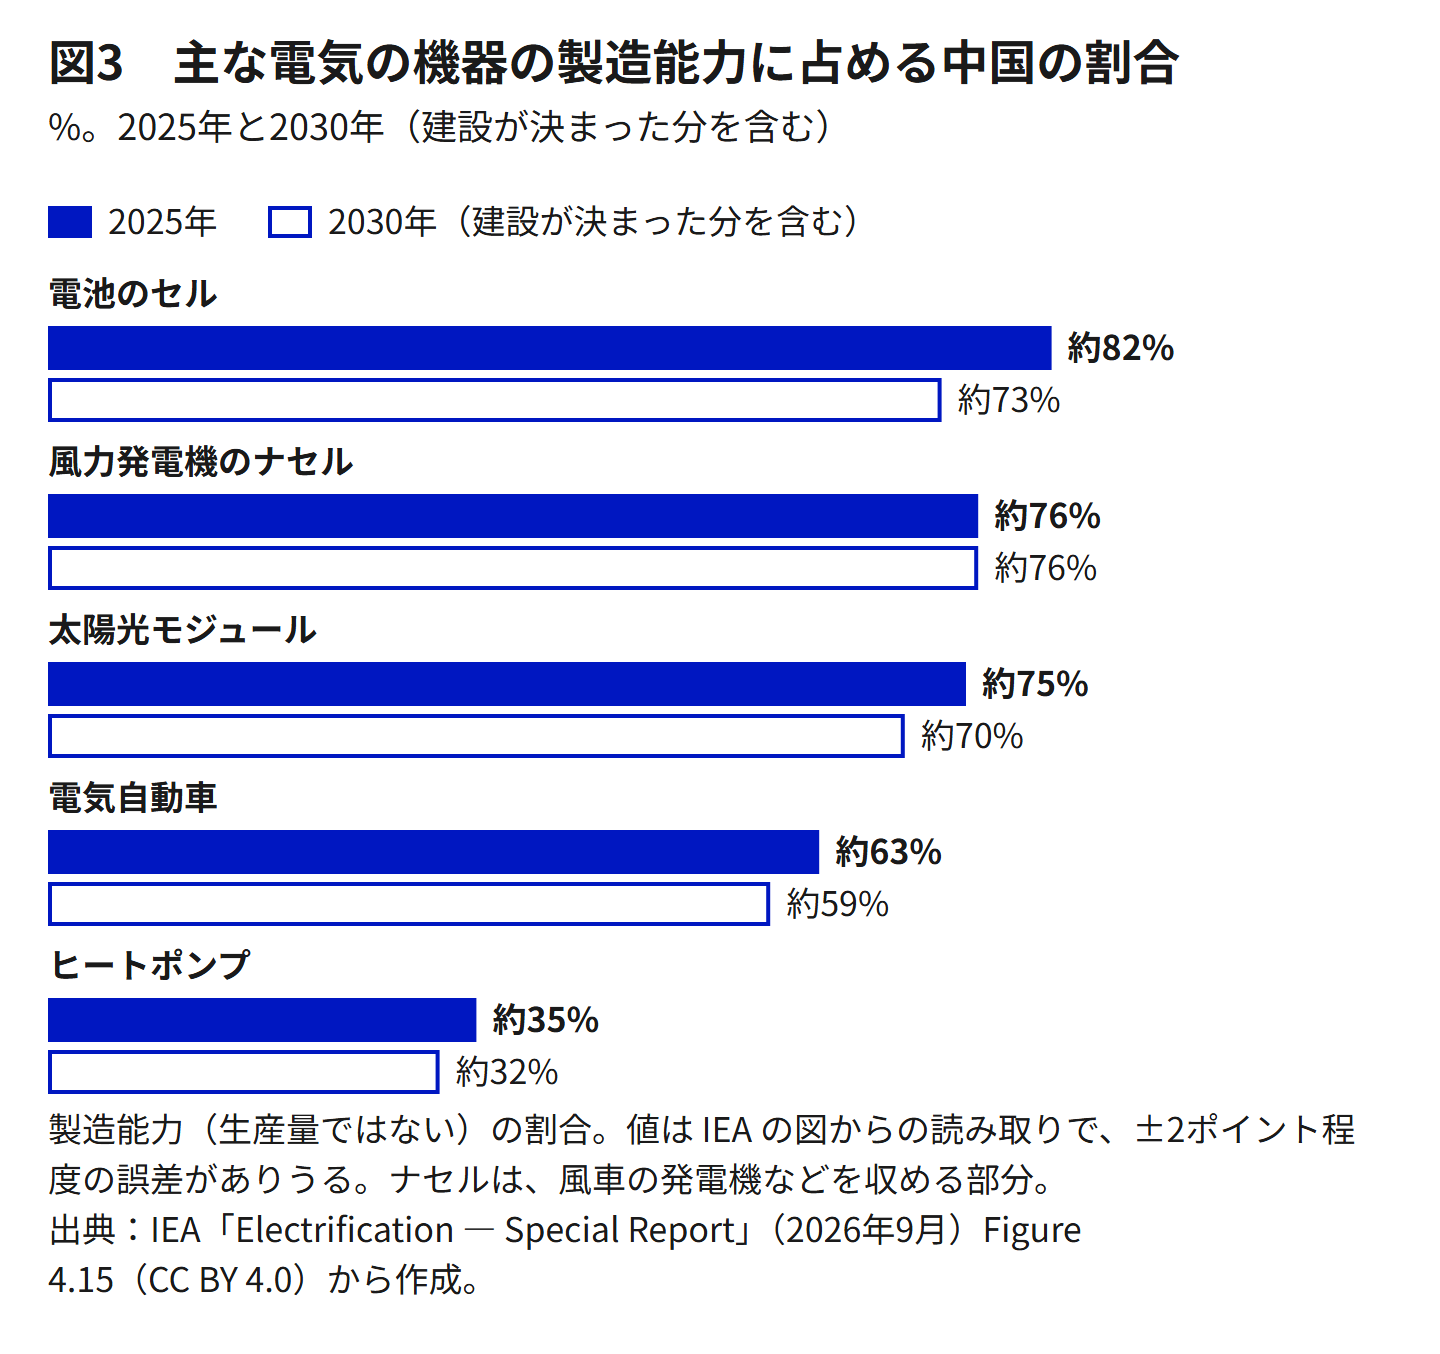
図3の値をテキストで見る
| 品目 | 2025年 | 2030年(建設が決まった分を含む) |
|---|---|---|
| 電池のセル | 約82% | 約73% |
| 風力発電機のナセル | 約76% | 約76% |
| 太陽光モジュール | 約75% | 約70% |
| 電気自動車 | 約63% | 約59% |
| ヒートポンプ | 約35% | 約32% |
中国は、電池、風力、太陽光、電気自動車で製造能力の6〜8割を持ち、2030年に向けても高い割合を保つ見込みです。一方、ヒートポンプは北米(約23%)や欧州(約29%)にも製造の基盤があり、分散しています [36]。中国の主要なクリーンエネルギー技術の輸出は、2025年に1,600億ドルを超えました [35]。
IEA は、電化によって安全保障の課題の一部が、燃料の調達から、技術の入手と電力系統の強靱さへ移ると指摘します。燃料は流れが止まればすぐに供給に響きますが、機器の供給網が途絶えても、すでに入っている設備には影響しないためです [36]。機器を安く速く手に入れられる国ほど、発電と電化を速く進めやすいと考えられます(筆者の見解)。
5. 物差しごとに見ると、どこが先にいるか
ここまでの数字を、物差しごとに並べます(表3)。どの国が先にいるかは、物差しによって変わります。
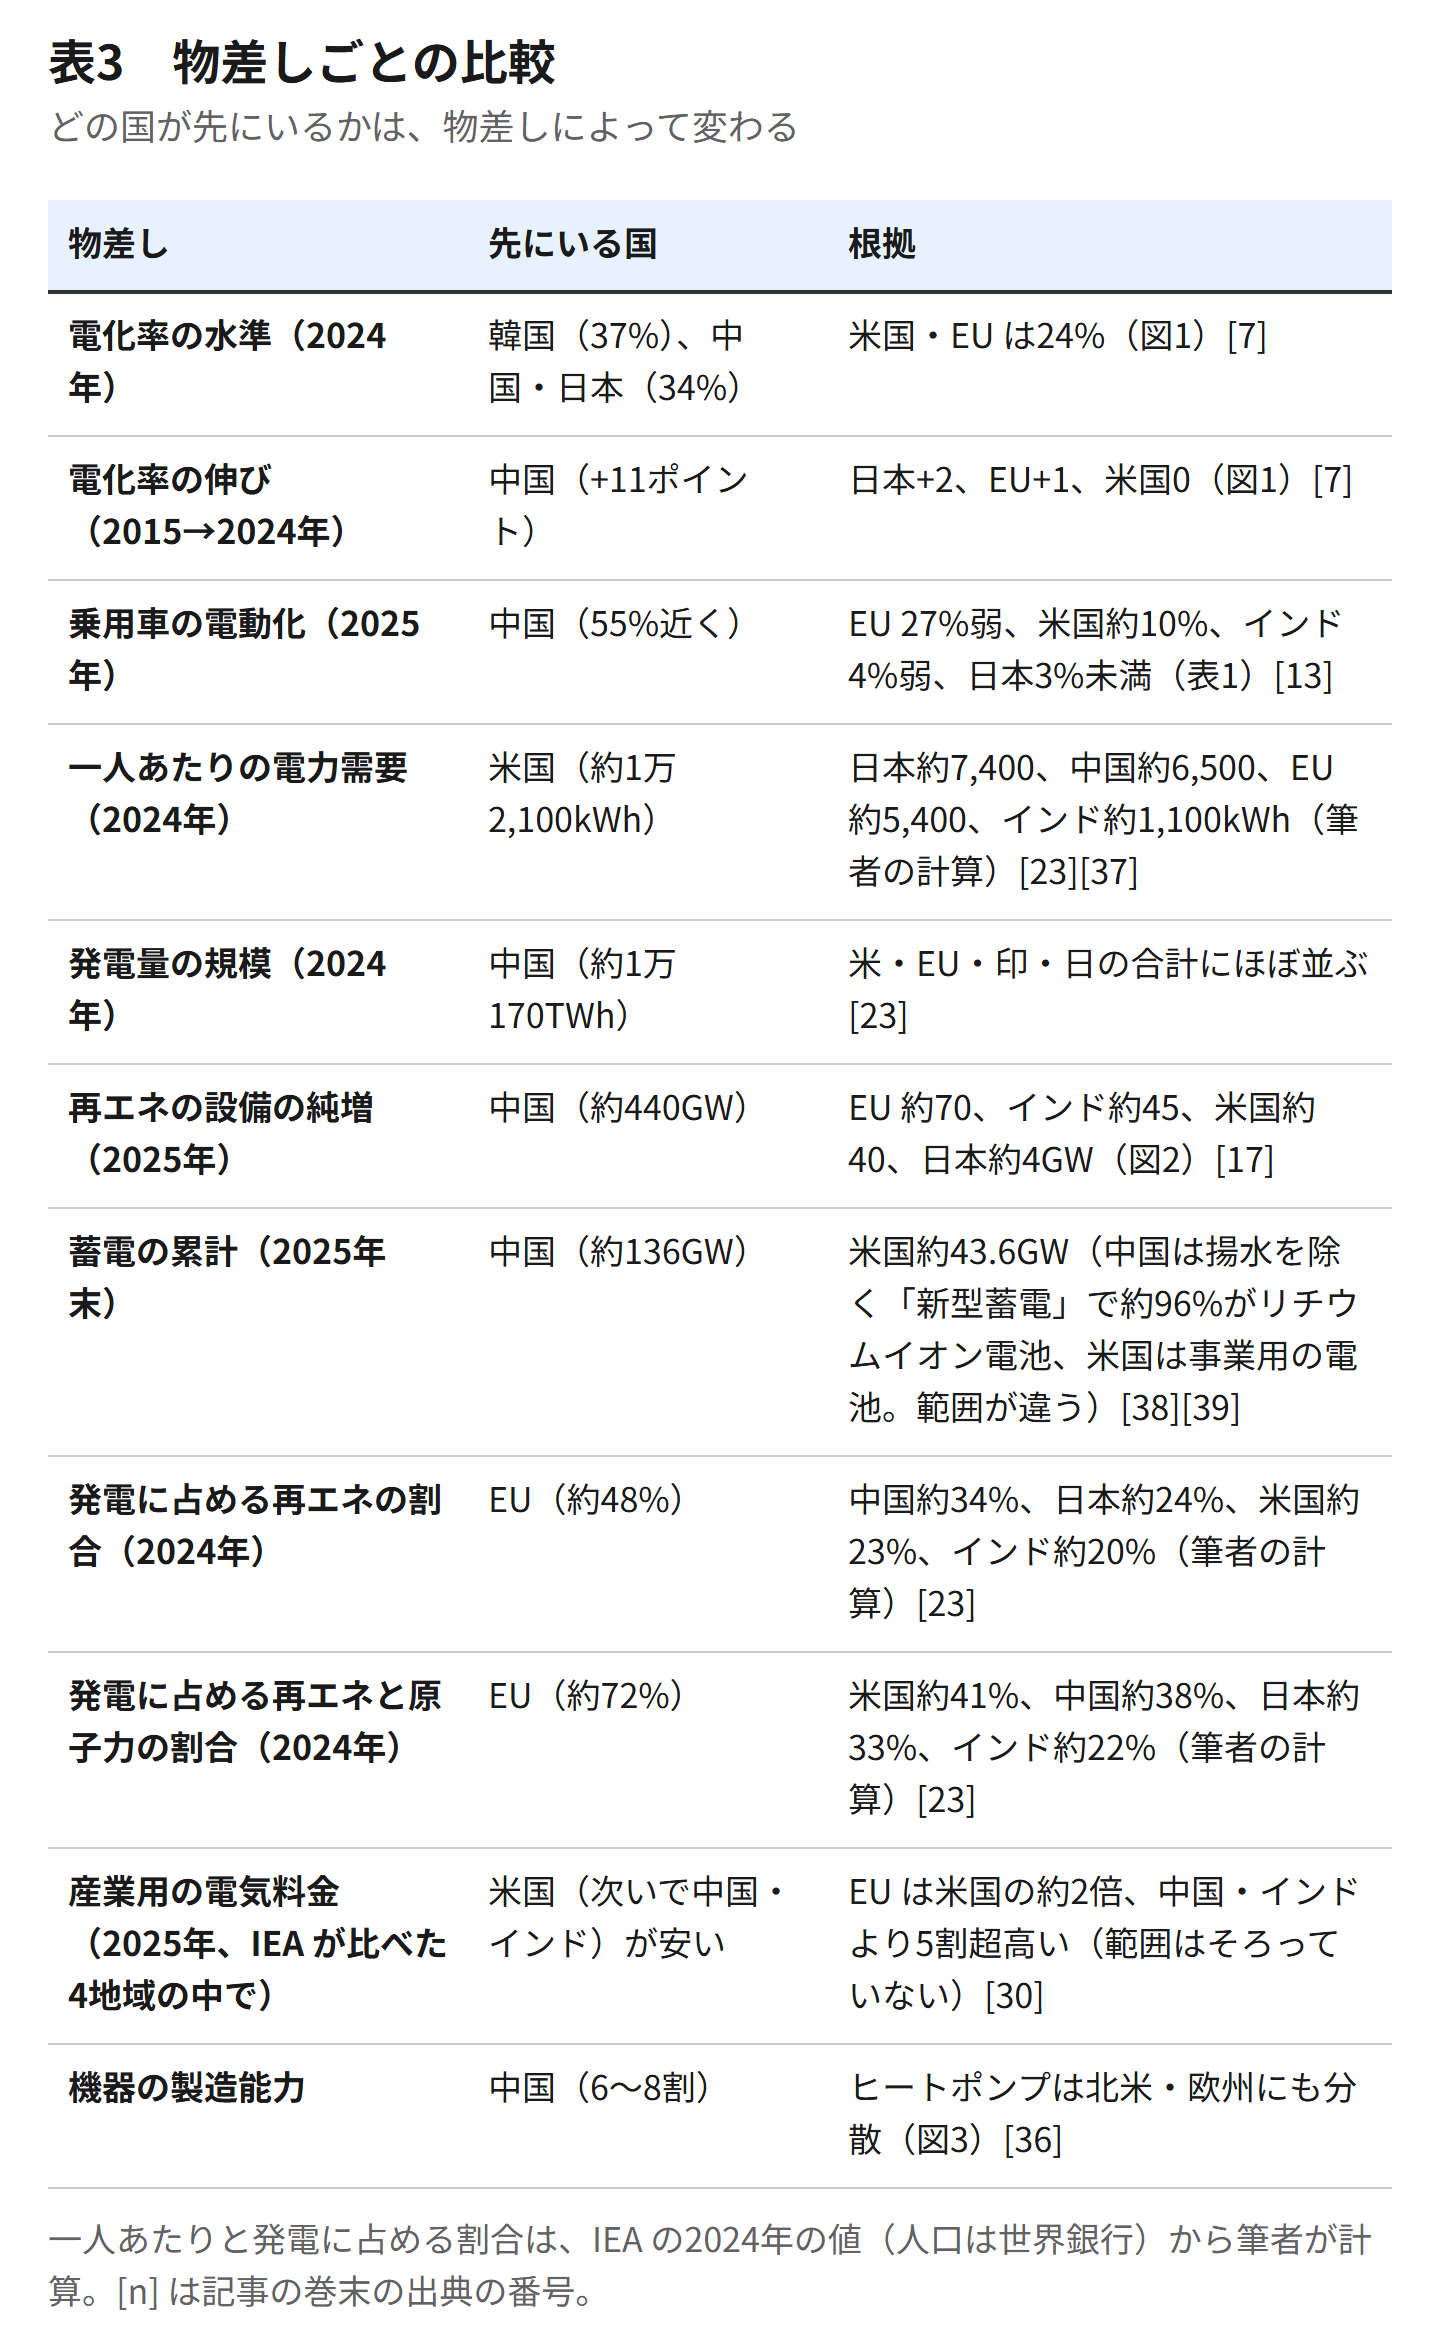
表3をテキストで見る
| 物差し | 先にいる国 | 根拠 |
|---|---|---|
| 電化率の水準(2024年) | 韓国(37%)、中国・日本(34%) | 米国・EU は24%(図1)[7] |
| 電化率の伸び(2015→2024年) | 中国(+11ポイント) | 日本+2、EU+1、米国0(図1)[7] |
| 乗用車の電動化(2025年) | 中国(55%近く) | EU 27%弱、米国約10%、インド4%弱、日本3%未満(表1)[13] |
| 一人あたりの電力需要(2024年) | 米国(約1万2,100kWh) | 日本約7,400、中国約6,500、EU 約5,400、インド約1,100kWh(筆者の計算)[23][37] |
| 発電量の規模(2024年) | 中国(約1万170TWh) | 米・EU・印・日の合計にほぼ並ぶ [23] |
| 再エネの設備の純増(2025年) | 中国(約440GW) | EU 約70、インド約45、米国約40、日本約4GW(図2)[17] |
| 蓄電の累計(2025年末) | 中国(約136GW) | 米国約43.6GW(中国は揚水を除く「新型蓄電」で約96%がリチウムイオン電池、米国は事業用の電池。範囲が違う)[38][39] |
| 発電に占める再エネの割合(2024年) | EU(約48%) | 中国約34%、日本約24%、米国約23%、インド約20%(筆者の計算)[23] |
| 発電に占める再エネと原子力の割合(2024年) | EU(約72%) | 米国約41%、中国約38%、日本約33%、インド約22%(筆者の計算)[23] |
| 産業用の電気料金(2025年、IEA が比べた4地域の中で) | 米国(次いで中国・インド)が安い | EU は米国の約2倍、中国・インドより5割超高い(範囲はそろっていない)[30] |
| 機器の製造能力 | 中国(6〜8割) | ヒートポンプは北米・欧州にも分散(図3)[36] |
量と速さの物差しでは、中国がすでに他を引き離しています。ただし、すべての物差しで中国が先にいるわけではありません。一人あたりの電力需要では米国が中国の2倍近くあり、電源の低炭素化では EU が先にいます。再エネと原子力を合わせた割合では、米国も中国を上回ります。電化の水準では日本と韓国が中国と並び、産業用の電気料金では米国が最も安い側にいます。発電に占める石炭の割合は、インド(約74%)と中国(約58%)で高く、日本は約28%、米国は約16%、EU は約11%です(2024年。筆者の計算)[23]。なお、停電の少なさなど電力の信頼性は、国をまたいで比べられる資料がそろわず、本記事では扱っていません。
6. 2030・2035年の見通し
各国の計画と、公的機関の見通し
各国の計画と、IEA の見通しを並べます(表4)。2035年の値は、IEA の「World Energy Outlook 2025」の公表政策シナリオ(STEPS。各国が公表した政策が実現すると置いた見通し)によるものです [23]。
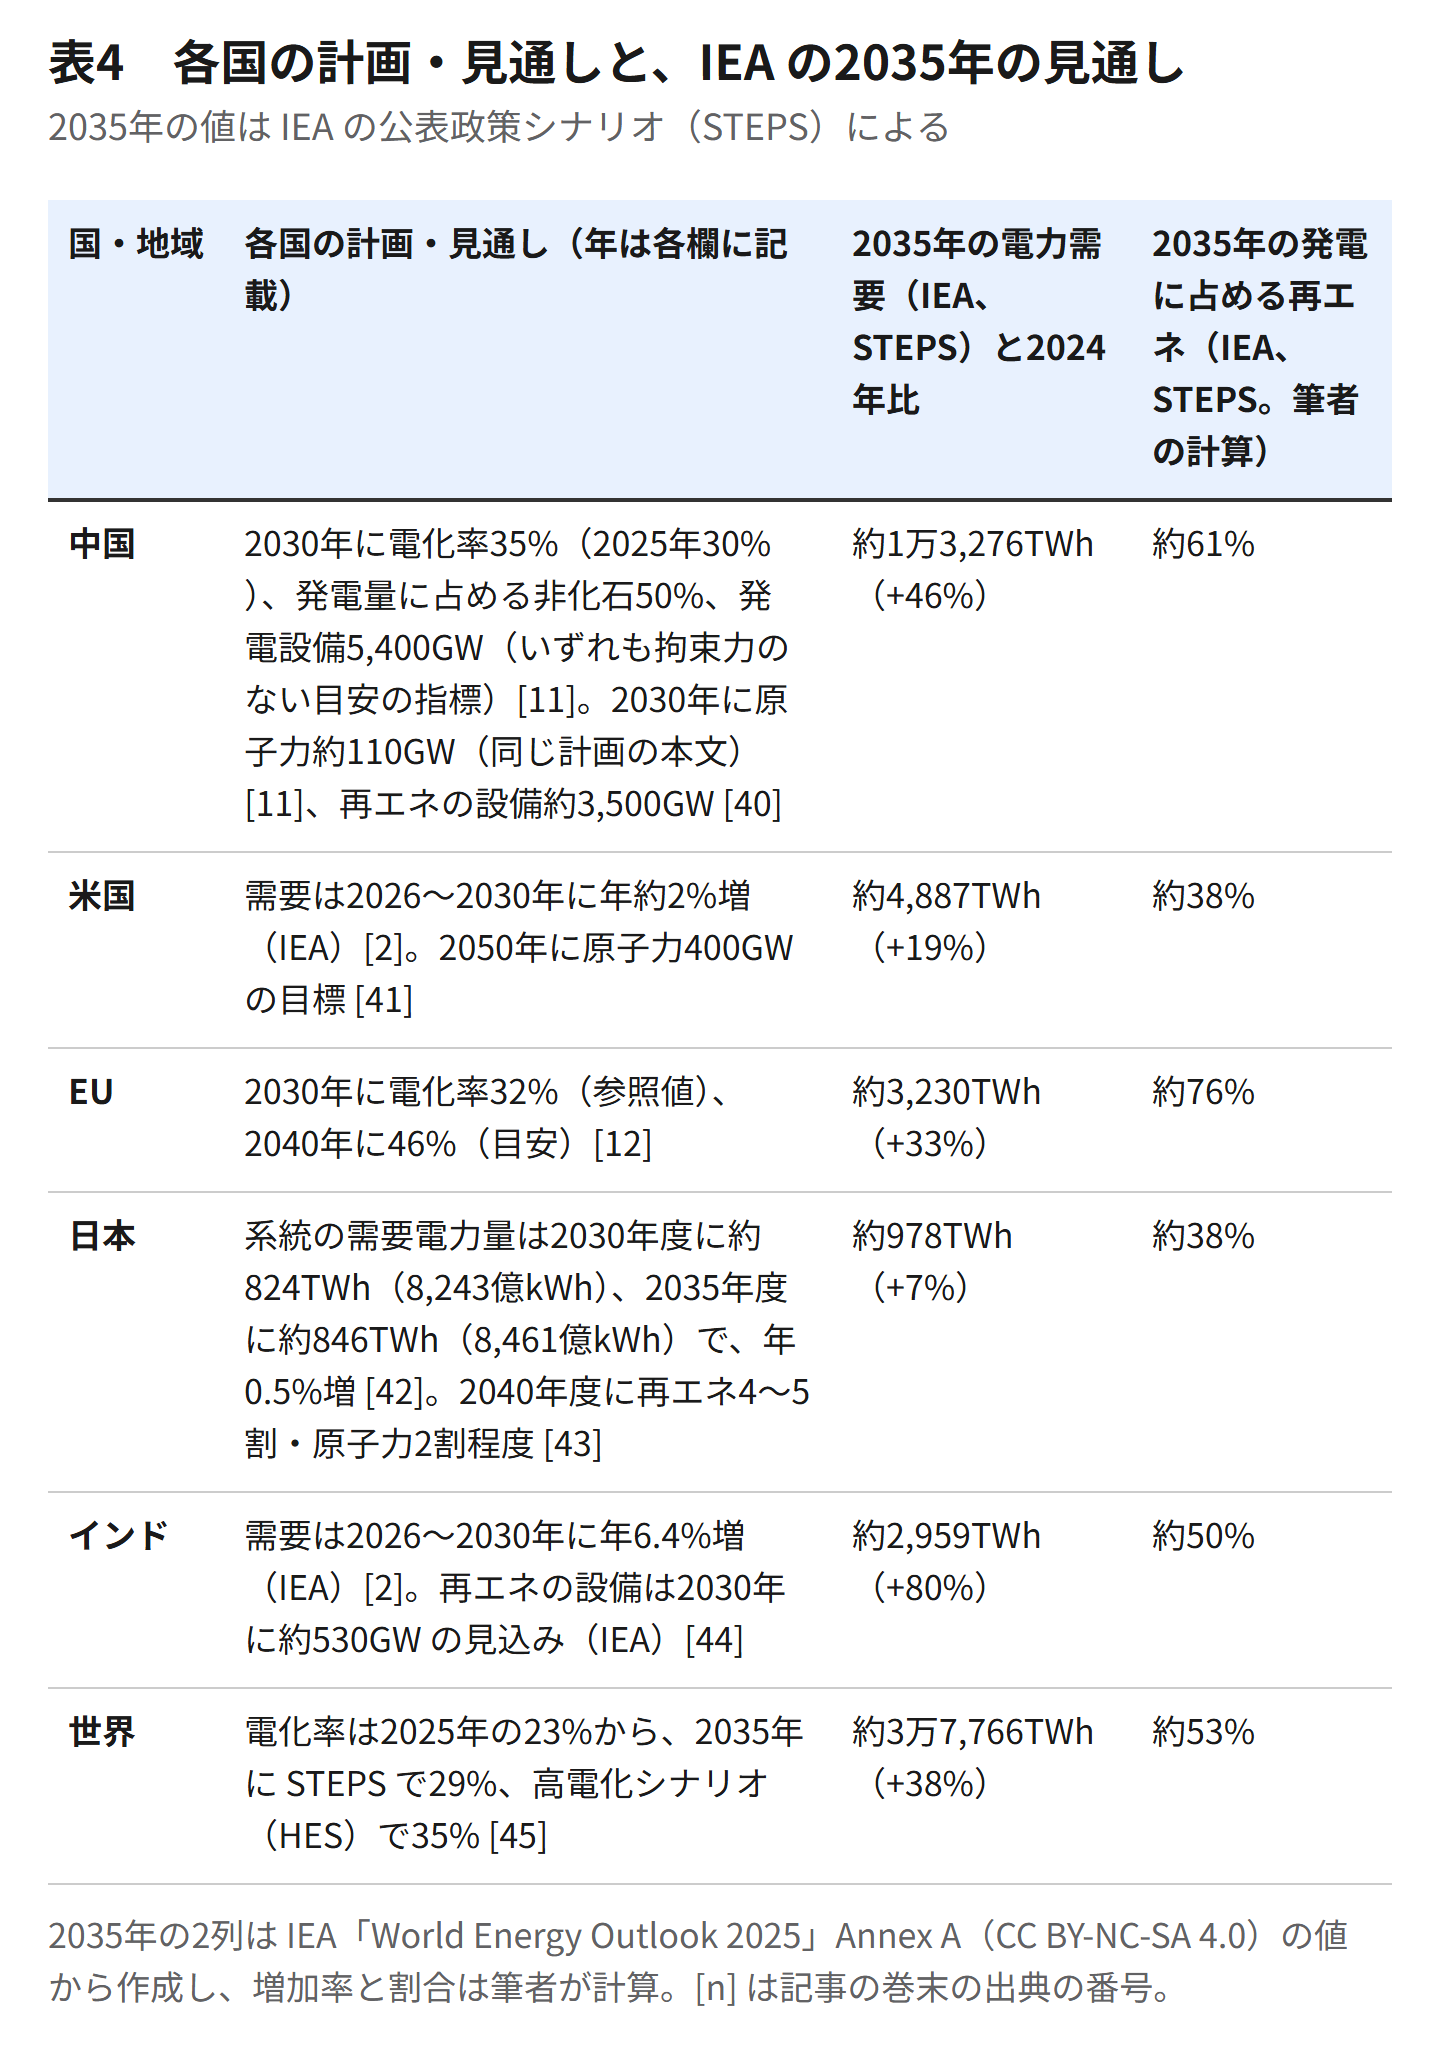
表4をテキストで見る
| 国・地域 | 各国の計画・見通し(年は各欄に記載) | 2035年の電力需要(IEA、STEPS)と2024年比 | 2035年の発電に占める再エネ(IEA、STEPS。筆者の計算) |
|---|---|---|---|
| 中国 | 2030年に電化率35%(2025年30%)、発電量に占める非化石50%、発電設備5,400GW(いずれも拘束力のない目安の指標)[11]。2030年に原子力約110GW(同じ計画の本文)[11]、再エネの設備約3,500GW [40] | 約1万3,276TWh(+46%) | 約61% |
| 米国 | 需要は2026〜2030年に年約2%増(IEA)[2]。2050年に原子力400GW の目標 [41] | 約4,887TWh(+19%) | 約38% |
| EU | 2030年に電化率32%(参照値)、2040年に46%(目安)[12] | 約3,230TWh(+33%) | 約76% |
| 日本 | 系統の需要電力量は2030年度に約824TWh(8,243億kWh)、2035年度に約846TWh(8,461億kWh)で、年0.5%増 [42]。2040年度に再エネ4〜5割・原子力2割程度 [43] | 約978TWh(+7%) | 約38% |
| インド | 需要は2026〜2030年に年6.4%増(IEA)[2]。再エネの設備は2030年に約530GW の見込み(IEA)[44] | 約2,959TWh(+80%) | 約50% |
| 世界 | 電化率は2025年の23%から、2035年に STEPS で29%、高電化シナリオ(HES)で35% [45] | 約3万7,766TWh(+38%) | 約53% |
2035年に向けて、中国の電力需要は約4,170TWh 増える見込みです。これは、2024年の米国の電力需要(約4,102TWh)とほぼ同じ規模の増加です(筆者の計算)[23]。中国は2030年までの需要の増加を再生可能エネルギーと原子力で賄い、石炭火力の発電量はほぼ横ばいになると IEA は見ています [46]。
IEA の2つのシナリオ(現行の政策だけを置いた現行政策シナリオと、公表された政策まで置いた公表政策シナリオ)を比べると、2035年の電力需要の差は各国とも1%前後にとどまります。一方、電源の構成には大きな差が出ます。米国の2035年の再生可能エネルギーの発電量は、現行政策シナリオで1,788TWh、公表政策シナリオで2,046TWh、石炭は567TWh と347TWh です。中国の石炭は5,985TWh と4,730TWh です [23]。需要がどれだけ伸びるかよりも、それを何で賄うかが、政策によって大きく変わるといえます(筆者の見解)。
見通しは、2025〜2026年に大きく動きました。北米電力信頼度協議会(NERC)は、北米の今後10年の夏の最大需要の増加の見通しを、前回より69%引き上げました。主な理由はデータセンターなどの大口の需要です。増加幅は224GW とされています(業界団体と地域の信頼度機関の記事による)[47][48]。一方、日本の電力広域的運営推進機関は、データセンターの工事の遅れを理由に、需要の伸びを後ろにずらしました [42]。
結果を分ける5つの変数
調査した資料から、各国の2030・2035年の姿を分ける変数を5つに整理しました(筆者の見解)。
- 大口の需要の立ち上がりの速さ:データセンター、電気自動車、冷房がどの速さで増えるか。北米は上振れ、日本は後ろ倒しと、見通しの修正の方向が割れています [47][42]
- 電力網と接続の増強の速さ:米国では約2,060GW が接続の手続き中で、実際に運転を始めた案件でも申請から運転まで中央値で5年超かかっています [21]
- 政策の一貫性:米国では2025年の税制の法律で、電気自動車などの税額控除が早く終わることになりました [49]。中国の電化率や非化石の目標の多くは拘束力のない目安の指標で [11]、EU の2040年の46%も目安 [12]、日本の2040年度の値も見通しです [43]
- 電気と燃料の値段の比:EU では企業にとって電気がガスのほぼ3倍で、欧州委員会は2030年までに産業でこの比を2以下にするよう加盟国に促しています [12]
- 機器の供給:大型の変圧器の調達に最長4年かかり、製造の多くが中国に集中しています [27][36]
3つのシナリオ(筆者の見解)
この5つの変数の組み合わせから、3つのシナリオを考えます(表5)。世界が一律にどれかに進むのではなく、国ごとに近いシナリオが違うと見るのが現実的です。
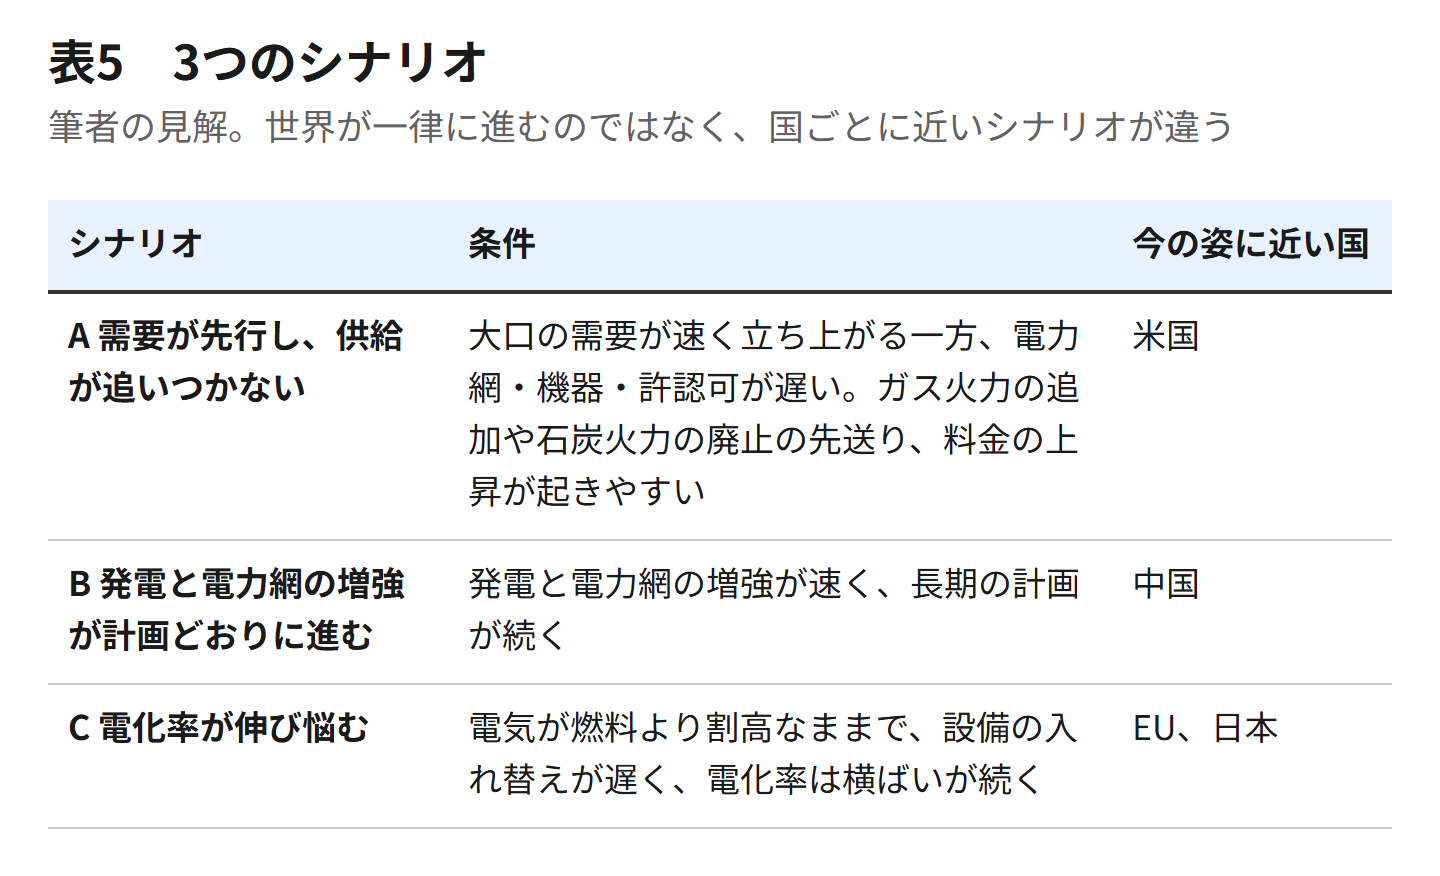
表5をテキストで見る
| シナリオ | 条件 | 今の姿に近い国 |
|---|---|---|
| A 需要が先行し、供給が追いつかない | 大口の需要が速く立ち上がる一方、電力網・機器・許認可が遅い。ガス火力の追加や石炭火力の廃止の先送り、料金の上昇が起きやすい | 米国 |
| B 発電と電力網の増強が計画どおりに進む | 発電と電力網の増強が速く、長期の計画が続く | 中国 |
| C 電化率が伸び悩む | 電気が燃料より割高なままで、設備の入れ替えが遅く、電化率は横ばいが続く | EU、日本 |
米国が A に近いのは、データセンターの需要の上振れと、長い接続の手続き、機器の不足が同時に起きているからです。
中国が B に近いのは、再生可能エネルギーの増設の速さ(2025年に約440GW)と、5年ごとの計画で増強が続いている点です。ただし、つくった電気を使い切れているとは限りません。2025年の全国の風力・太陽光の利用率は94.3%・94.8%で、第14次五か年計画の期間で初めて年間95%を下回りました(全国新能源消纳监测预警中心の公表を伝える報道。記事は短期的な変動として冷静に見るべきとしています)[50]。電化率の2030年の目標(35%)に届くかも、まだわかりません。中国電力企業連合会自身は2029年に34%超と見込み [9]、中国自身の統計では2025年に1.4ポイント上がり [9]、この速さが続けば届きます。しかし、2015年の値を21〜22%とする以前の資料(Ember が引く2019年の記事 [51]、2021年の寄稿 [52])から過去10年の平均を計算すると年0.7〜0.8ポイント程度で、その速さでは2030年に33〜34%程度にとどまります(筆者の計算。2015年の値が2025年の値と同じ基準かは確かめられていない)。
EU と日本が C に近いのは、電化率が10年近く横ばいだからです。ただし、両者の事情は違います。EU は電力需要そのものは年2.3%と米国並み以上に伸びる見通しで [2]、問題は電気がガスより割高なことです [12]。日本は需要の伸びも年0.5%と小さい見通しです [42]。
インドは、需要が最も速く伸び、再生可能エネルギーと石炭の両方で賄う形が続く見込みです(IEA の STEPS で、2035年の石炭火力の発電量は2024年とほぼ同じ)[23]。
どの国の位置も固定されたものではありません。米国で接続の改革が進み機器の不足が和らげば、供給側の詰まりがほぐれ、A から離れうるでしょう。EU が電気とガスの値段の比を下げられれば、電化は加速しうるでしょう。
見ておく指標
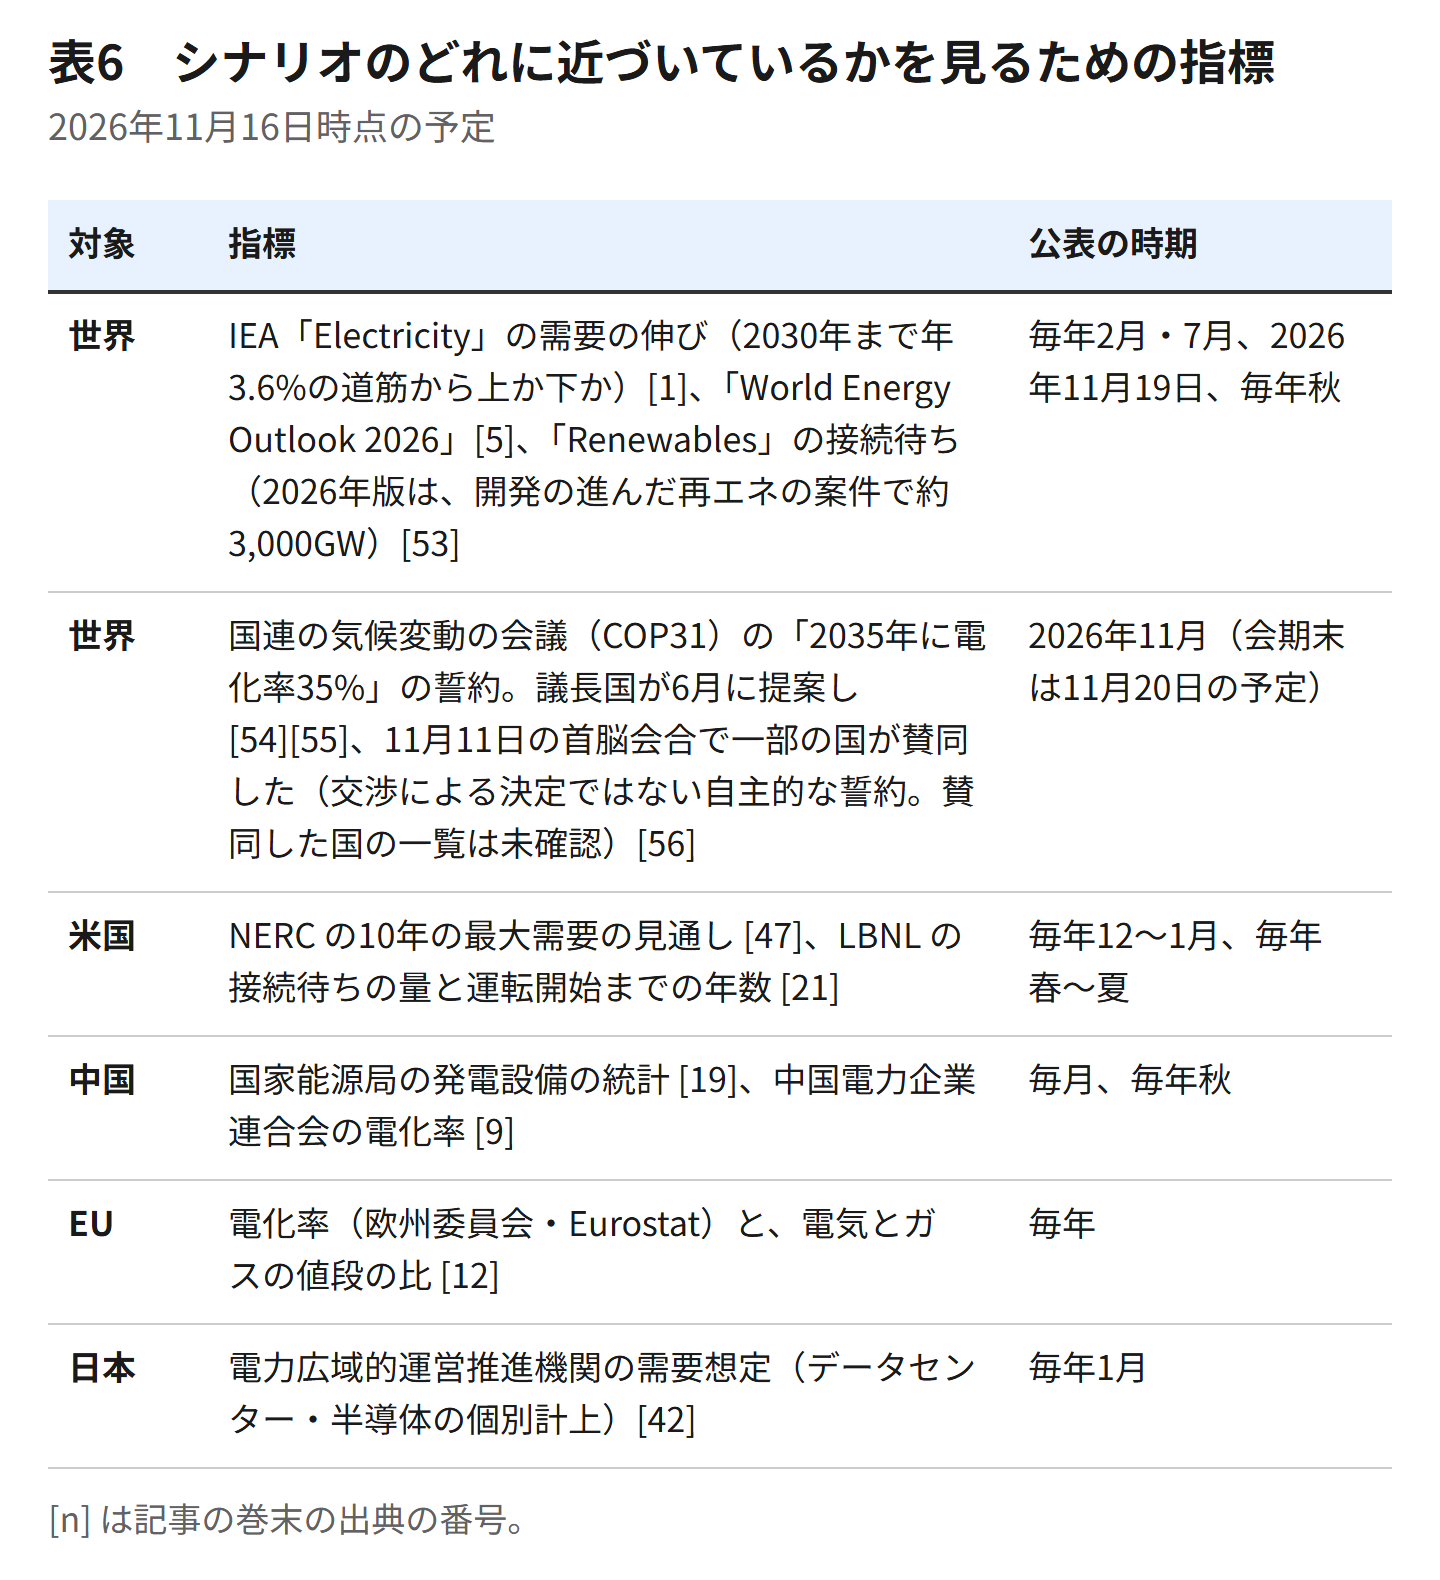
表6をテキストで見る
| 対象 | 指標 | 公表の時期 |
|---|---|---|
| 世界 | IEA「Electricity」の需要の伸び(2030年まで年3.6%の道筋から上か下か)[1]、「World Energy Outlook 2026」[5]、「Renewables」の接続待ち(2026年版は、開発の進んだ再エネの案件で約3,000GW)[53] | 毎年2月・7月、2026年11月19日、毎年秋 |
| 世界 | 国連の気候変動の会議(COP31)の「2035年に電化率35%」の誓約。議長国が6月に提案し [54][55]、11月11日の首脳会合で一部の国が賛同した(交渉による決定ではない自主的な誓約。賛同した国の一覧は未確認)[56] | 2026年11月(会期末は11月20日の予定) |
| 米国 | NERC の10年の最大需要の見通し [47]、LBNL の接続待ちの量と運転開始までの年数 [21] | 毎年12〜1月、毎年春〜夏 |
| 中国 | 国家能源局の発電設備の統計 [19]、中国電力企業連合会の電化率 [9] | 毎月、毎年秋 |
| EU | 電化率(欧州委員会・Eurostat)と、電気とガスの値段の比 [12] | 毎年 |
| 日本 | 電力広域的運営推進機関の需要想定(データセンター・半導体の個別計上)[42] | 毎年1月 |
7. 日本の位置と論点
日本は、電化の水準では先頭の集団にいます。電化率は2024年に34%で、中国と並び、米国や EU より10ポイント高い水準です [7]。ヒートポンプ給湯機も住宅の給湯の市場の15%近くを占めています [15]。
一方で、伸びは小さく、つくる側の増強も緩やかです。電化率は2015年からの9年で2ポイントしか上がっていません [7]。乗用車の電動化は3%未満です [13]。2025年の再生可能エネルギーの設備の純増は約4GW で、中国の約100分の1でした [17](筆者の計算)。
需要の見通しも控えめです。電力広域的運営推進機関は、全国の需要電力量が2025〜2035年度に年0.5%ずつ増えると見込み、そのうちデータセンターと半導体工場の新増設で2035年度に約568億kWh を個別に積み上げています。データセンターの工事の遅れで、伸びは後ろにずれました [42]。政府の2040年度の見通しでは、電力需要は0.9〜1.1兆kWh 程度で、2024年度(0.88兆kWh)と比べると、ほぼ横ばいから最大で約25%増まで幅があります [43]。
電力網への接続も、日本の課題です。東京電力パワーグリッドの資料では、埼玉県・千葉県の空き容量のある変電所の周辺でも、概算の工期は約1〜1.5km 以内で5年程度、約5〜6km 以内で10年程度です(工事の計画が確定した後の期間で、用地の取得などは含まない)[57]。
電気料金は、米国より高く、欧州より低い中間の位置にあります [34]。燃料の多くを輸入に頼る日本にとって、2026年の LNG の供給の一部の途絶と卸電力価格の上昇 [3] は、電化と国内の発電の意味を改めて示したと考えられます(筆者の見解)。政府は、2040年度に再生可能エネルギーで4〜5割、原子力で2割程度を賄う見通しを示しています [43]。
ここまでの比較から、日本の論点を4つにまとめます(筆者の見解)。
- 高い電化の水準を、伸びに変えられるか:建物の電化は進んでいます。伸びしろは、運輸(電気自動車)と産業の熱にあります
- 電力網を需要の場所に合わせられるか:首都圏の一部のように、大口の需要をつなぐのに5〜10年程度の工事が要る場所があると、データセンターや工場の立地の選択肢が限られます
- 電化を燃料の輸入への依存を減らす手段として使えるか:2026年の LNG の供給の一部の途絶は、その必要性を示しました
- 機器の調達をどう安定させるか:電池、太陽光、風力の製造が一国に集中する中で、調達先と国内の製造をどう組み合わせるかが問われます
まとめ
- 電気の需要は、世界で年3.6%のペースで伸びる見込みです。電気を「使う速さ」と「つくって届ける速さ」で、国の差が開いています。
- 量と速さでは、中国が先行しています。電化率は9年で11ポイント上がり、2025年に世界で増えた再生可能エネルギーの設備の約6割を中国が占めました。
- ただし、物差しによって先にいる国は違います。一人あたりの電力需要では米国、電源の低炭素化では EU、電化の水準では日本・韓国が、中国と並ぶか先にいます。
- 2030・2035年に向けては、需要の立ち上がり、電力網の増強、政策の一貫性、電気と燃料の値段の比、機器の供給の5つが結果を分けます。今の姿は、中国が「発電と電力網の増強が計画どおりに進む」、米国が「需要が先行し、供給が追いつかない」、EU と日本が「電化率が伸び悩む」に近いと考えられます(筆者の見解)。
- 日本は電化の水準は高いものの、伸び、発電設備の増加、首都圏の一部で見られる電力網への接続の時間に課題があります。
出典
[1] IEA「Electricity 2026 — Executive summary」(2026-02-06) https://www.iea.org/reports/electricity-2026/executive-summary (2026-11-16閲覧)
[2] IEA「Electricity 2026 — Demand」(2026-02-06) https://www.iea.org/reports/electricity-2026/demand (2026-11-16閲覧)
[3] IEA「Electricity Mid-Year Update 2026 — Executive summary」(2026-07-23) https://www.iea.org/reports/electricity-mid-year-update-2026/executive-summary (2026-11-16閲覧)
[4] IEA「Electrification takes centre stage as Hormuz shock spurs countries to seek to enhance energy security」(2026-09-22) https://www.iea.org/news/electrification-takes-centre-stage-as-hormuz-shock-spurs-countries-to-seek-to-enhance-energy-security (2026-11-16閲覧)
[5] IEA「World Energy Outlook 2026」(公表のイベントのページ。ページの日付の記載なし) https://www.iea.org/events/world-energy-outlook-2026 (2026-11-16閲覧)
[6] IEA「Key Questions on Energy and AI — Executive summary」(2026-04-16) https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary (2026-11-16閲覧。CC BY 4.0)
[7] IEA「Economy-wide electrification rate in selected regions, 2000-2024」(2026-07-22更新) https://www.iea.org/data-and-statistics/charts/economy-wide-electrification-rate-in-selected-regions-2000-2024 (2026-11-16閲覧。CC BY 4.0)
[8] IEA「Electrification rates and competitive electrification potential by selected regions, 2025」(2026-09-10更新) https://www.iea.org/data-and-statistics/charts/electrification-rates-and-competitive-electrification-potential-by-selected-regions-2025 (2026-11-16閲覧。CC BY 4.0)
[9] 中国電力企業連合会「中国電気化年度発展報告2026」の公表(原題『中国电气化年度发展报告2026』)(2026-09-23) https://chinapower.org.cn/detail/462785.html (2026-11-16閲覧)
[10] 国家能源局(掲載)「中国电气化年度发展报告2025」の発表 (2025-09-26) https://www.nea.gov.cn/20250926/6aaeb916cc444a02b58d683ab501c26b/c.html (2026-11-16閲覧)
[11] 国家発展改革委員会(サイトに掲載。PDF の本文に発出機関の記載なし)「新型能源体系建設『十五五』規劃」(原題『新型能源体系建设“十五五”规划』)(2026年6月。PDF の作成日2026-06-25) https://www.ndrc.gov.cn/xxgk/zcfb/tz/202606/P020260625612978907651.pdf (2026-11-16閲覧)
[12] European Commission「Electrification Action Plan」COM(2026) 595 final (2026-07-17) https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A52026DC0595 (2026-11-16閲覧)
[13] IEA「Global EV Outlook 2026 — Trends in electric cars」(2026-05-20) https://www.iea.org/reports/global-ev-outlook-2026/trends-in-electric-cars (2026-11-16閲覧)
[14] IEA「Global EV Outlook 2026 — Trends in other EV modes」(2026-05-20) https://www.iea.org/reports/global-ev-outlook-2026/trends-in-other-ev-modes (2026-11-16閲覧)
[15] IEA「Heat Pump Monitor 2026 — Key findings」(2026年。ページの日付の記載なし) https://www.iea.org/reports/heat-pump-monitor-2026/key-findings (2026-11-16閲覧)
[16] IEA「Electrification rate by sector by scenario, 2025 and 2035」(2026-09-10更新) https://www.iea.org/data-and-statistics/charts/electrification-rate-by-sector-by-scenario-2025-and-2035 (2026-11-16閲覧。CC BY 4.0)
[17] IRENA「Renewable Capacity Statistics 2026」(2026年3月) https://www.irena.org/-/media/Files/IRENA/Agency/Publication/2026/Mar/IRENA_DAT_RE_capacity_statistics_2026.pdf (2026-11-16閲覧)
[18] 国家能源局「2025年の全国の再生可能エネルギーの電力の開発建設の状況」に関する発表 (2026-02-12) https://www.nea.gov.cn/20260212/7778cf9907bf4eabb0e73a939ff2ade2/c.html (2026-11-16閲覧)
[19] 国家能源局「2026年1〜9月の全国電力工業統計データ」(2026-10-26) https://www.nea.gov.cn/20261026/7e48f52542c94c0f99c166262453627d/c.html (2026-11-16閲覧)
[20] U.S. EIA「New U.S. electric generating capacity expected to reach a record high in 2026」(2026-02-20) https://www.eia.gov/todayinenergy/detail.php?id=67205 (2026-11-16閲覧)
[21] Lawrence Berkeley National Laboratory「Queued Up: Characteristics of Power Plants Seeking Transmission Interconnection」(2026 Edition。データは2025年末、データファイルは2026年5月更新) https://emp.lbl.gov/queues (2026-11-16閲覧。データは CC BY 4.0)
[22] European Commission「Quarterly reports show surge in solar energy and e-vehicles to record highs in 2025」(2026-07-06) https://energy.ec.europa.eu/news/quarterly-reports-show-surge-solar-energy-and-e-vehicles-record-highs-2025-2026-07-06_en (2026-11-16閲覧)
[23] IEA「World Energy Outlook 2025」Annex A, Tables A.16–A.24 (2025-11-12) https://www.iea.org/files/9753df19-0a71-422a-b725-012c555763b3/WorldEnergyOutlook2025.pdf (2026-11-16閲覧。CC BY-NC-SA 4.0)
[24] 国家能源局「中国電力供給発展報告2026」に関する発表 (2026-07-03) https://www.nea.gov.cn/20260703/6a9e4bc3b1034c0da9637e9a1a0be29c/c.html (2026-11-16閲覧)
[25] Edison Electric Institute「Industry Data」(ページの日付の記載なし) https://www.eei.org/resources-and-media/industry-data (2026-11-16閲覧)
[26] ACER「Energy Infrastructure Development in Europe — 2026 Monitoring Report」(2026-11-06) https://www.acer.europa.eu/sites/default/files/documents/Publications/ACER-2026-Monitoring-Report-energy-infrastructure-development.pdf (2026-11-16閲覧)
[27] IEA「Building the Future Transmission Grid — Executive summary」(2025-02-25) https://www.iea.org/reports/building-the-future-transmission-grid/executive-summary (2026-11-16閲覧)
[28] U.S. Department of Energy「Innovative Solutions for Grid Equipment Shortages」(2026-10-26) https://www.energy.gov/oe/articles/innovative-solutions-grid-equipment-shortages (2026-11-16閲覧)
[29] Siemens Energy「Q2 FY26 Pre-close Group Call Script」(2026-03-30) https://assets.siemens-energy.com/dam/70568add-abb0-4cb7-91bc-b41d01144be8/2026-03-30—Q2-FY26-Pre-close-group-call-script_final-pdf_Original%20file.pdf (2026-11-16閲覧)
[30] IEA「Electricity 2026 — Prices」(2026-02-06) https://www.iea.org/reports/electricity-2026/prices (2026-11-16閲覧)
[31] U.S. EIA「Electric Power Annual — Table 2.4. Average Price of Electricity to Ultimate Customers by End-Use Sector」(2026-10-21) https://www.eia.gov/electricity/annual/html/epa_02_04.html (2026-11-16閲覧)
[32] Eurostat「Household electricity prices ease in 1st half of 2026」(2026-10-30) https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20261030-2 (2026-11-16閲覧)
[33] Eurostat「Non-household electricity prices fall further in 2026」(2026-11-04) https://ec.europa.eu/eurostat/en/web/products-eurostat-news/w/ddn-20261104-1 (2026-11-16閲覧)
[34] 資源エネルギー庁「日本のエネルギー2025」(2026年2月) p.5「電気料金の国際比較(2024年)」 https://www.enecho.meti.go.jp/about/pamphlet/pdf/energy_in_japan2025.pdf (2026-11-16閲覧)
[35] IEA「Energy technology manufacturing is rebalancing in a dynamic era for trade and industrial policy」(2026-08-03) https://www.iea.org/commentaries/energy-technology-manufacturing-is-rebalancing-in-a-dynamic-era-for-trade-and-industrial-policy (2026-11-16閲覧)
[36] IEA「Electrification — Special Report」(2026-09-22) p.142 Figure 4.15 と本文 https://www.iea.org/reports/electrification (2026-11-16閲覧。CC BY 4.0)
[37] World Bank「Population, total (SP.POP.TOTL)」2024年の値(データの更新 2026-11-11) https://data.worldbank.org/indicator/SP.POP.TOTL (2026-11-16閲覧。米国、中国、EU、インド、日本の値を API で取得)
[38] 国家能源局「2025年の新型蓄電の発展の状況」に関する発表 (2026-01-30) https://www.nea.gov.cn/20260130/50f657ce87f848e1a9a1861d1fd9aa23/c.html (2026-11-16閲覧)
[39] U.S. EIA「U.S. battery storage capacity averaged 70% annual growth over the last three years」(2026-08-07) https://www.eia.gov/todayinenergy/detail.php?id=67925 (2026-11-16閲覧)
[40] 国家発展改革委員会「可再生能源発展『十五五』規劃」の解説(原題『可再生能源发展“十五五”规划』)(2026-07-23) https://www.ndrc.gov.cn/xxgk/jd/jd/202607/t20260723_1406645.html (2026-11-16閲覧)
[41] U.S. Department of Energy「9 Key Takeaways from President Trump’s Executive Orders on Nuclear Energy」(2025年) https://www.energy.gov/ne/articles/9-key-takeaways-president-trumps-executive-orders-nuclear-energy (2026-11-16閲覧)
[42] 電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」第549回理事会 第7号議案 別紙2 (2026-01-21) https://www.occto.or.jp/assets/rijikai/01272672/rijikai_549_gian7.pdf (2026-11-16閲覧)
[43] 資源エネルギー庁「最近のエネルギー政策を巡る動向について」(2026年1月) pp.37–39 https://kinki.env.go.jp/content/000376064.pdf (2026-11-16閲覧)
[44] IEA「India Renewable Energy Market Report 2026」(2026-11-03) https://www.iea.org/reports/india-renewable-energy-market-report-2026 (2026-11-16閲覧)
[45] IEA「Electrification rate by country or region and by scenario, 2025 and 2035」(2026-09-10更新) https://www.iea.org/data-and-statistics/charts/electrification-rate-by-country-or-region-and-by-scenario-2025-and-2035 (2026-11-16閲覧。CC BY 4.0)
[46] IEA「Electricity 2026 — Supply」(2026-02-06) https://www.iea.org/reports/electricity-2026/supply (2026-11-16閲覧)
[47] American Public Power Association「Resource adequacy risks intensify across North America as demand growth surges: NERC」(2026-01-30) https://www.publicpower.org/periodical/article/resource-adequacy-risks-intensify-across-north-america-demand-growth-surges-nerc (2026-11-16閲覧。NERC「2025 Long-Term Reliability Assessment」の紹介記事)
[48] Texas Reliability Entity「2025 LTRA」(ニュースレター2026年2月号の記事。記事の日付の記載なし) https://texasre.org/pages/newsletters/february2026/2025ltra (2026-11-16閲覧)
[49] U.S. EIA「Annual Energy Outlook 2026 — Narrative」(2026-04-08) https://www.eia.gov/outlooks/aeo/narrative/ (2026-11-16閲覧)
[50] 第一財経「中国四地光伏利用率跌破90%,局地弃电抬头如何解」(2026-02-06) https://www.yicai.com/news/103043431.html (2026-11-16閲覧。全国新能源消纳监测预警中心の2026-02-06の公表を伝える報道。同センターの原文は未読)
[51] Ember「China Energy Transition Review 2026 — Deeper integration」(2026-09-08) https://ember-energy.org/latest-insights/china-energy-transition-review-2026/deeper-integration (2026-11-16閲覧。2015年22.3%は『中国能源報』〈人民日報社、2019-02-18〉の記事を引用)
[52] 中国能源新聞網(原載『中国電業』)「杨昆:加快构建以新能源为主体的新型电力系统」(2021-06-09) https://www.cpnn.com.cn/yanlun/zgdy/202106/t20210608_1391935.html (2026-11-16閲覧。筆者は中国電力企業連合会の常務副理事長。2015年21.2%とする)
[53] IEA「Renewables 2026 — Executive summary」(2026-11-06) https://www.iea.org/reports/renewables-2026/executive-summary (2026-11-16閲覧)
[54] COP31 議長国「COP31 Presidency announces “35% by 2035” electrification target as part of Action Agenda launch」(2026-06-09。第三者のサイトに掲載の発表文) https://eec.org.au/wp-content/uploads/2026/06/COP31_Action_Agenda_Press_Release_FINAL_09.06__1_.pdf (2026-11-16閲覧)
[55] Climate Home News「COP31 leaders unveil global targets, with spotlight on electrification」(2026-06-09) https://www.climatechangenews.com/2026/06/09/cop31-leaders-unveil-global-targets-with-spotlight-on-electrification/ (2026-11-16閲覧。報道)
[56] World Resources Institute「STATEMENT: Countries Endorse 35×35 Electrification Pledge at COP31」(2026-11-11) https://www.wri.org/news/statement-countries-endorse-35×35-electrification-pledge-cop31 (2026-11-16閲覧。研究機関の声明)
[57] 東京電力パワーグリッド「大規模供給ポテンシャルマップ」(2026-10-30作成) https://www.tepco.co.jp/pg/consignment/zonemap/pdf/potentialmap.pdf (2026-11-10閲覧)